


Asl Sassari: i Sindaci approvano all’unanimità il bilancio d’esercizio 2025
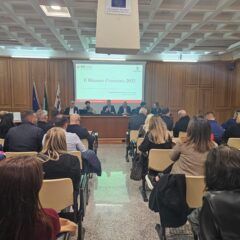
Nella mattinata odierna la platea dei sindaci riunita nella sala Angioy del Palazzo della Città Metropolitana di Sassari, presieduta dal sindaco di Sennori, Nicola Sassu, ha approvato all’unanimità il Progetto di Bilancio d’esercizio chiuso al 31.12.2025 e quello di previsione 2027/2029
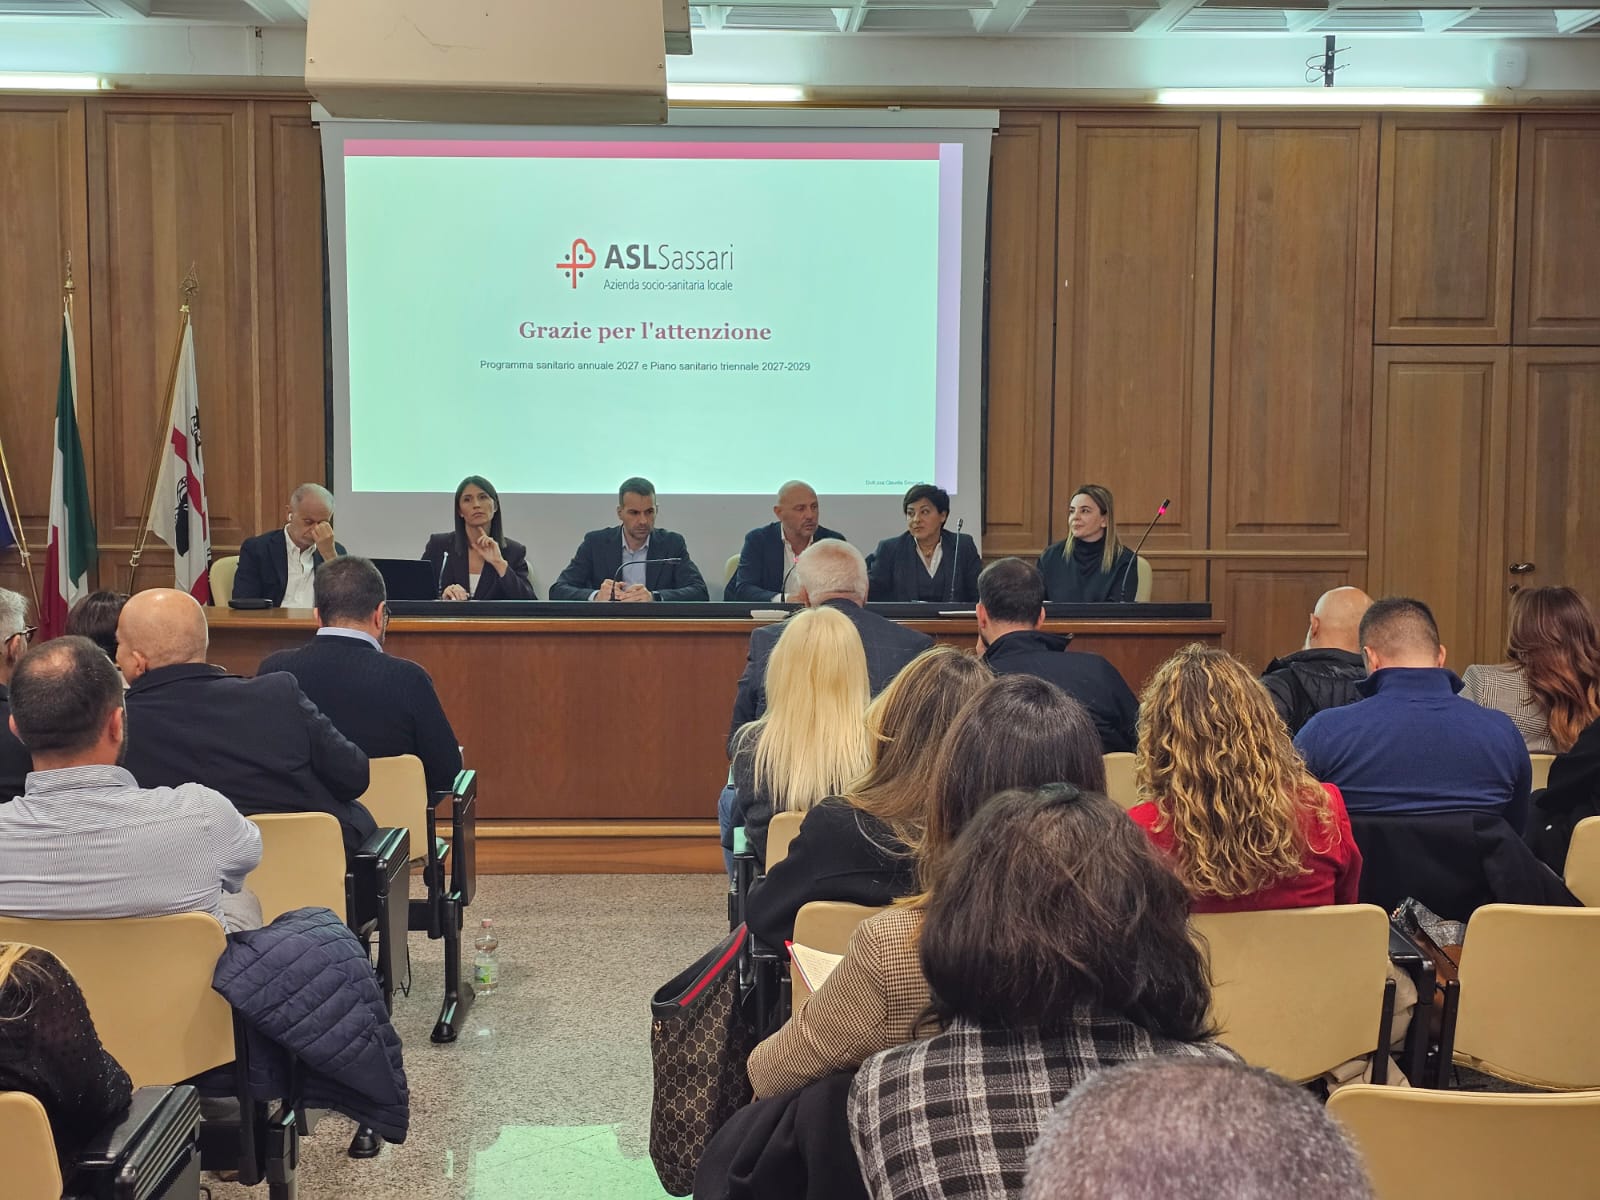
Sassari, 20 novembre 2026 – La Conferenza territoriale sanitaria e sociosanitaria del Nord ovest della Sardegna all’unanimità ha approvato oggi il Bilancio d’esercizio 2025 e il bilancio di previsione 2027/2029 della Asl di Sassari.
Nella mattinata odierna la platea dei sindaci riunita nella sala Angioy del Palazzo della Città Metropolitana di Sassari, presieduta dal sindaco di Sennori, Nicola Sassu, ha approvato all’unanimità il Progetto di Bilancio d’esercizio chiuso al 31.12.2025.
Nella giornata di oggi, e’ stato il Direttore generale della Asl di Sassari, Antonio Lorenzo Spano, che ha preso la parola ringraziando i sindaci per la fiducia dimostrata: “Un’azienda sanitaria pubblica non è un’impresa privata. Non vende i propri servizi sul mercato, non determina autonomamente i propri ricavi e non decide quante risorse ricevere. Ha però un obbligo preciso: garantire ogni giorno ai cittadini i Livelli Essenziali di Assistenza. È da qui che bisogna partire per leggere correttamente il bilancio, perchè leggere i 50,57 milioni di euro di risultato negativo del bilancio 2025 della ASL n. 1 di Sassari come la prova di una cattiva gestione, significa applicare alla sanità pubblica una logica che non tiene conto né delle sue regole contabili né del modo in cui viene finanziato il Servizio sanitario regionale. Il D.Lgs. 118/2011 impone alle aziende sanitarie di contabilizzare secondo competenza economica i costi sostenuti nell’esercizio. Personale, farmaci, dispositivi, servizi e prestazioni incidono quindi sul conto economico nel momento in cui vengono sostenuti. Sul fronte delle risorse il meccanismo è diverso. L’Azienda opera all’interno del sistema di finanziamento definito dalla Regione e può iscrivere le risorse sulla base degli atti con cui queste vengono formalmente assegnate. Questa differenza non è una sfumatura tecnica. È uno degli elementi essenziali per comprendere il risultato economico di un’azienda sanitaria. Il momento in cui un costo deve essere contabilizzato, infatti, può non coincidere con quello in cui viene formalizzata la relativa assegnazione delle risorse.
Per questo 50,57 milioni di risultato negativo non equivalgono automaticamente a 50,57 milioni di sprechi. Sono due concetti profondamente diversi.
Per valutare correttamente quel risultato occorre comprendere quanto derivi dalla dinamica delle assegnazioni regionali e quanto, invece, dall’effettivo andamento dei costi. E soprattutto occorre distinguere i costi sui quali l’azienda dispone di effettivi margini di governo da quelli determinati da fattori strutturali, normativi o comunque necessari a garantire l’assistenza. Nel 2025 la ASL di Sassari ha registrato un incremento dei costi rispetto all’esercizio precedente. È un dato che l’Azienda non intende né minimizzare né eludere, ma che, da solo, non è sufficiente a esprimere un giudizio sulla gestione. Per comprenderne la reale portata bisogna guardare alla composizione della spesa e ai fattori che ne hanno determinato la crescita”, spiga il Dg Spano, che illustra le varie voci:
Una prima componente riguarda la mobilità passiva, cresciuta di circa 6 milioni di euro: la Asl di Sassari presenta una peculiarità strutturale: opera in un territorio nel quale una parte rilevante dell’assistenza ospedaliera ad alta complessità viene assicurata dall’Azienda Ospedaliero-Universitaria di Sassari. Quando un cittadino residente nel territorio della Asl riceve una prestazione ospedaliera presso un’altra azienda sanitaria, quel costo viene contabilizzato in capo alla Asl di residenza.
Nel caso delle prestazioni erogate all’interno del sistema sanitario sardo, le risorse rimangono nel perimetro complessivo del Servizio sanitario regionale, ma il costo viene comunque registrato nel conto economico della singola azienda territoriale. È un elemento che non può essere ignorato quando si analizza l’andamento della spesa.
Un’altra componente rilevante riguarda il personale. La difficoltà nel reperimento di alcune figure professionali non è un problema esclusivo di Sassari. Concorsi deserti, graduatorie non disponibili o insufficienti e difficoltà nel reperire determinate specialità rappresentano ormai una criticità diffusa nel Servizio sanitario nazionale. Ma la carenza di professionisti non sospende il diritto alla salute. Se manca un medico, un Pronto soccorso non può per questo chiudere. Se un concorso va deserto, un reparto non può smettere di assistere i pazienti. Quando non è possibile acquisire tempestivamente le professionalità necessarie attraverso gli ordinari strumenti di reclutamento, l’Azienda deve ricorrere, nei limiti consentiti dalla normativa, ad altre modalità per assicurare le prestazioni indispensabili.
Anche l’aumento della spesa per servizi e prestazioni esterne deve essere letto in questa prospettiva. Questo non significa sostenere che ogni incremento di costo sia inevitabile o automaticamente giustificato. Significa distinguere una spesa inefficiente dal costo necessario per garantire la continuità di un servizio. E, per un’azienda sanitaria pubblica, questa distinzione è sostanziale.
A questo si aggiunge una dinamica che riguarda l’intero Servizio sanitario. Rinnovi contrattuali, aumento dei prezzi di beni e servizi, energia, farmaci innovativi, dispositivi medici e nuove tecnologie hanno progressivamente aumentato il costo dell’assistenza.
Sono fattori che un’azienda sanitaria può e deve governare attraverso programmazione, appropriatezza e controllo, ma che non può semplicemente cancellare. Un farmaco necessario non può essere acquistato solo se il suo prezzo è rimasto quello dell’anno precedente. Un contratto nazionale non può essere applicato soltanto quando il bilancio lo consente. Sono costi reali, che entrano nei conti dell’azienda e devono essere messi in relazione con l’evoluzione delle risorse disponibili.
Il risultato economico deve essere analizzato nelle sue componenti, le cause degli incrementi devono essere individuate e le inefficienze, laddove esistano, devono essere corrette. Ma un’azienda sanitaria non può essere giudicata soltanto dall’ultima riga del conto economico.
Dentro quel numero convivono fenomeni profondamente diversi: i maggiori costi della mobilità sanitaria, quelli determinati dalla carenza di professionisti, gli effetti dei rinnovi contrattuali e dell’aumento dei prezzi, la spesa necessaria a garantire i LEA e, infine, i costi sui quali la gestione aziendale dispone di effettivi margini di efficientamento.
L’equilibrio economico resta un obiettivo imprescindibile per un’Azienda sanitaria pubblica, ma non può essere considerato separatamente dalla funzione primaria per cui quell’azienda esiste: garantire l’assistenza. Il contenimento della spesa produce valore quando elimina inefficienze, migliora l’organizzazione e libera risorse da destinare ai servizi. Diventa invece un risultato soltanto apparente se viene ottenuto riducendo prestazioni necessarie, lasciando scoperti servizi essenziali o determinando un ulteriore allungamento delle liste d’attesa.
Nel corso del 2025 la ASL di Sassari ha dovuto contemporaneamente garantire l’attività degli ospedali e dei servizi territoriali, affrontare la carenza di professionisti, intervenire sulle liste d’attesa, proseguire gli investimenti legati al PNRR e rafforzare l’organico, portandolo ad oltre 3.000 unità. Sono attività che comportano dei costi. Il compito dell’Azienda è governarli, verificarne l’appropriatezza e ridurli laddove possibile, senza perdere di vista i servizi che, attraverso quelle risorse, vengono garantiti alla popolazione. La Asl di Sassari non intende sottrarsi al confronto sui propri conti. Al contrario, ritiene che ogni valutazione sull’utilizzo delle risorse pubbliche debba essere condotta con il massimo rigore, sulla base dei dati definitivi, degli atti e delle verifiche previste dall’ordinamento.
Il bilancio di un’azienda sanitaria, infatti, non è un documento sul quale la stessa azienda esprime in via esclusiva un giudizio sulla correttezza della propria gestione. Esiste un sistema di controlli e, all’interno di questo, il Collegio sindacale esercita le funzioni di vigilanza e verifica che l’ordinamento gli attribuisce. Il bilancio 2025 seguirà dunque il suo naturale percorso di esame. Sarà in quella sede che i dati potranno essere valutati nella loro completezza e potranno maturare, da parte degli organismi competenti, le considerazioni proprie delle rispettive funzioni.
Non si tratta di anticipare l’esito di quelle verifiche, né di invocarle a sostegno di una tesi. Si tratta semplicemente di rispettare ruoli, competenze e responsabilità istituzionali.
I 50,57 milioni di risultato negativo costituiscono un dato contabile importante, che deve essere analizzato e spiegato attraverso le sue diverse componenti: assegnazione delle risorse, mobilità sanitaria, carenza di personale, acquisizione di prestazioni esterne, rinnovi contrattuali, farmaci, dispositivi e incremento dei prezzi di beni e servizi.
La Asl di Sassari continuerà, come è suo dovere, a rendere conto con trasparenza delle risorse utilizzate, dei costi sostenuti e dei servizi garantiti ai cittadini, mettendo a disposizione degli organismi competenti tutti gli elementi necessari per una valutazione completa”.
Il progetto di Bilancio d’esercizio 2025 verrà ora inviato al Collegio sindacale e in seguito alla Regione per la conclusione dell’iter di approvazione.
Nella giornata di oggi la platea, composta da una buona rappresentanza degli amministratori dei comuni del nord Ovest della Sardegna, alla presenza del Direttore sanitario, Vito La Spina, della Direttrice amministrativa, Maria Dolores Soddu, e della Direttrice dei Servizi socio sanitari, Annarosa Negri, e di numerosi direttori delle strutture complesse della Asl di Sassari, e alla presenza della Presidente della commissione regionale Sanità, Carla Fundoni, ha anche affrontato il tema della programmazione futura, approvando il Programma sanitario annuale 2027 e il Bilancio annuale e pluriennale di previsione anni 2027-2029 (quest’ultimo ha gia’ avuto parere favorevole anche dal Collegio sindacale)
Galleria immagini
Ultima modifica
20 Novembre, 2026